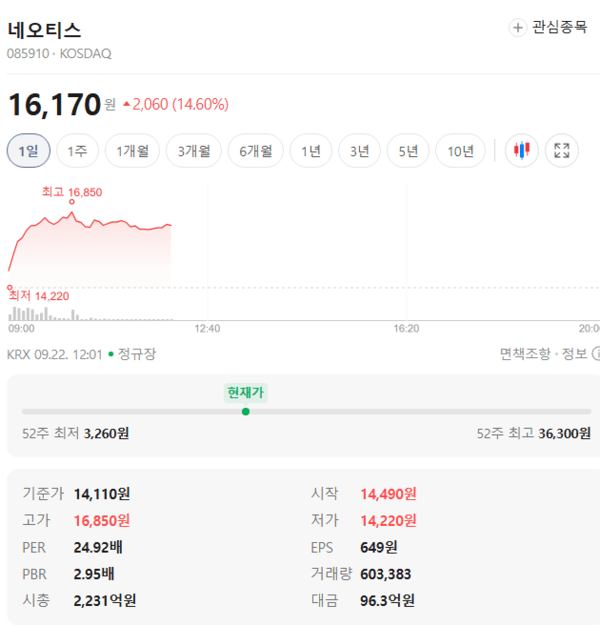
22일 오전 10시 18분 현재 네오티스는 전 거래일보다 17.15% 오른 1만6530원에 거래되고 있습니다.
자동차용 미세 공구와 PCB 가공 부품을 만드는 회사가, 이날 두 자릿수 상승률을 기록했습니다.
전장·친환경차 부품 테마가 강세를 보이는 가운데 나온 상승인데요.
단순히 테마에 묻어간 급등만은 아닙니다. 실적과 자사주 매입, 증권사 전망이 같은 시기에 겹쳐 있습니다.
네오티스, 정확히 뭘 만드는 회사일까요
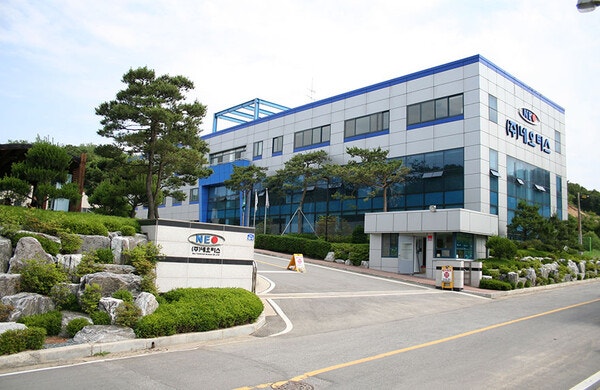
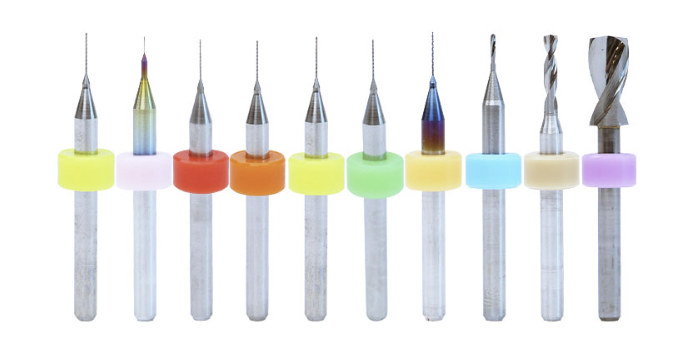
네오티스는 국내에서 유일하게 마이크로비트를 만드는 기업입니다.
인쇄회로기판(PCB)을 가공할 때 쓰는 초정밀 공구인데요.
기판 외곽을 깎는 '라우터비트'와 회로 연결용 미세 구멍을 뚫는 '드릴비트'로 나뉩니다.
이 두 가지를 국내에서 유일하게 생산하는 곳이 네오티스입니다.

자동차용 모터 샤프트와 렌즈연마기도 함께 만듭니다.
지난해(2025년) 마이크로비트 부문 매출만 230억원에 달했습니다.
PCB 수요가 늘면 여기에 쓰이는 소모성 공구 수요도 같이 늘어나는 구조입니다.
삼성전기, 대덕전자 같은 국내 주요 PCB 업체가 네오티스의 고객사입니다.
상반기 영업이익 68억원, 대표는 왜 자사주를 더 샀나
올해 상반기 연결기준 영업이익은 68억원입니다. 전년 동기 30억원과 비교하면 약 127% 늘어난 수치입니다.
이 시점에 권상훈 대표가 자사주를 추가로 매입했습니다. 실적이 확인된 뒤 책임경영을 강화하겠다는 메시지로 읽힙니다.
회사가 스스로 주식을 사들이는 건 아무 때나 나오는 결정이 아닙니다.
숫자로 확인된 개선이 뒷받침됐다는 점에서 눈여겨볼 대목입니다.
메리츠증권이 본 내년 실적, 얼마나 늘어나나
메리츠증권은 네오티스의 올해 매출액을 945억원, 영업이익을 175억원으로 예상했습니다.
내년에는 매출액 1517억원, 영업이익 311억원까지 늘어날 것으로 봤습니다.
올해 대비 내년 영업이익 증가율은 약 77.7%입니다.
이 전망의 배경에는 소캠(SoCAMM)용 라우터 공급 확대가 있습니다.
지난달 27일 나온 증권사 리포트에서 이 부분이 실적 개선의 축으로 꼽혔는데요.
시가총액 2,231억원, PER 24.92배는 비싼 걸까
22일 기준 네오티스의 시가총액은 2,231억원입니다.
주가수익비율(PER)은 24.92배, 주가순자산비율(PBR)은 2.95배로 나타났습니다.
PER은 지금 주가가 회사 이익의 몇 배인지 보여주는 지표입니다.
이익이 제자리인 회사라면 24배는 결코 낮은 수준이 아닌데요.
다만 앞서 본 것처럼 상반기 영업이익이 127% 늘었고, 내년에도 77.7% 증가할 것으로 전망됩니다.
이익이 이만큼 빠르게 늘고 있다면, 같은 PER이라도 무게가 달라집니다.
그렇다고 지금 밸류에이션이 낮다고 단정할 수는 없습니다.
이익 증가 속도와 주가 상승 속도, 둘 중 어느 쪽이 더 빨랐는지는 앞으로의 실적으로 확인될 부분입니다.
앞으로 지켜볼 지표
다음에 확인할 건 명확합니다.
마이크로비트와 소캠 라우터 공급이 실제로 늘어나는지, 이 흐름이 다음 분기 실적 발표에서 숫자로 확인되는지입니다.
오늘 급등은 테마 하나로 끝나는 이야기가 아닙니다.
실적과 자사주 매입, 증권사 전망이 같은 방향을 가리키고 있다는 점이 이번 상승을 다르게 보게 만듭니다.
📌 함께 보면 좋은 글





0 댓글