SK하이닉스 주가가 최근 며칠 롤러코스터를 탔습니다.
9월 7일 8%대 급등을 기록하더니, 다음 날인 8일에는 장중 188만원대까지 치솟았습니다.
다만 오른 만큼 그대로 지키지는 못했습니다. 상승분 대부분을 반납하며 급등락 장세로 장을 마쳤는데요.
오늘 SK하이닉스 주가가 어디쯤 와 있는지, 증권사 목표주가는 얼마나 갈리는지 궁금하신 분들 많으실 겁니다.
결론부터 말하면 목표주가는 증권사에 따라 최대 10만원 가까이 차이가 납니다.
오늘 SK하이닉스 주가, 급등 뒤 급락 흐름
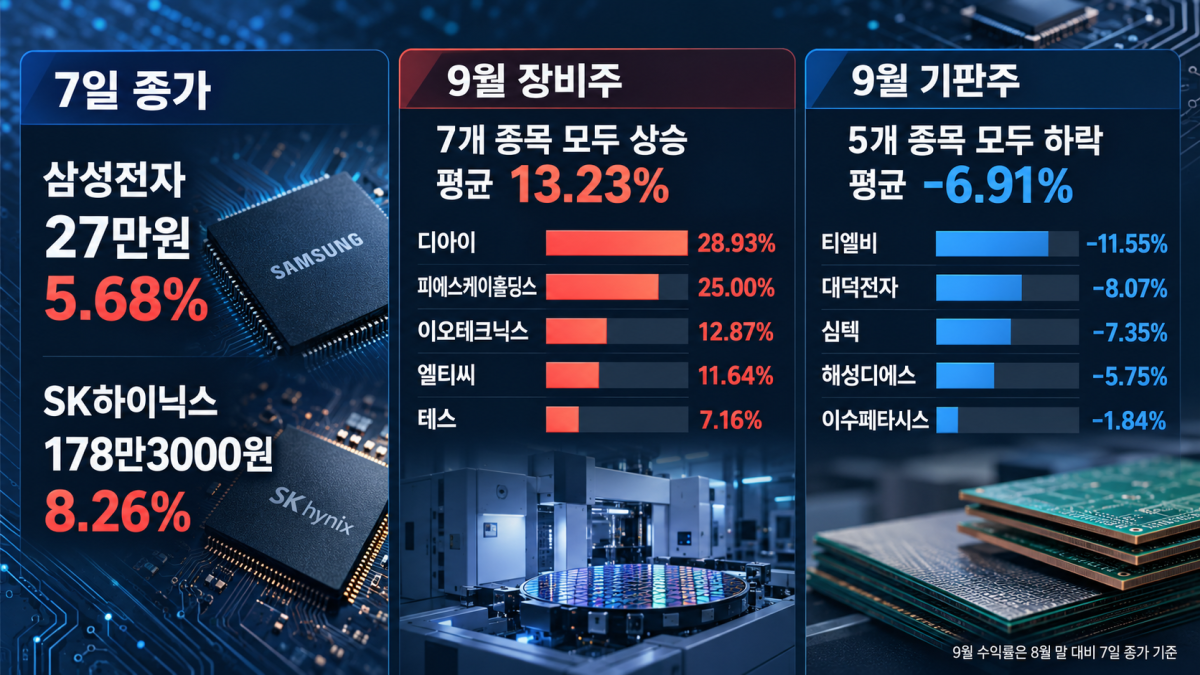
SK하이닉스는 9월 7일 전 거래일 대비 8.26% 급등한 178만3000원에 거래를 마쳤습니다.
삼성전자도 같은 날 5.68% 오른 27만원에 마감했습니다.
두 종목 모두 8월에는 부진했습니다.
SK하이닉스는 8월 한 달 2.56% 내렸고, 9월 들어 4일까지도 1.61% 밀렸는데요.
그러다 9월 7일 급등 하루 만에 분위기가 바뀌었습니다. 9월 누적 수익률은 6.51%로 반등했습니다.
다음 날인 8일에는 장중 188만원대까지 오르며 신고가 기대를 키웠습니다.
하지만 상승분을 대부분 반납했고, 9일 프리마켓에서는 다시 2%대 상승으로 출발했습니다.
SK하이닉스 목표주가, 증권사마다 최대 10만원 차이
씨티는 SK하이닉스 목표주가를 기존 310만원에서 300만원으로 낮췄습니다.
다만 투자의견은 매수를 그대로 유지했습니다.
반대로 목표주가를 올려 잡은 리포트도 있습니다.
SK하이닉스 목표주가를 280만원에서 310만원으로 상향 조정한 곳도 나왔습니다.
여기서 갈립니다. 환율을 어떻게 보느냐에 따라 목표주가 방향이 엇갈리는 셈인데요.
목표주가가 엇갈리는 이유, 환율과 실적 눈높이
씨티는 환율 부담을 반영해 실적 전망치를 낮췄습니다.
시장 컨센서스인 114조4000억원보다 9% 낮은 수준으로 3분기 실적을 예상했습니다.
불리한 환율 영향이 약 5조원, 추가 성과급 부담이 약 5조원으로 반영됐습니다.
비용 요인이 겹치면서 목표주가도 함께 낮아진 셈입니다.
반면 AI 반도체 수요는 여전히 견조합니다.
브로드컴 4분기 매출 전망치는 시장 기대에 못 미쳤지만, AI 부문 매출 성장세는 유지됐습니다.
엔비디아 GPU에 집중됐던 AI 메모리 수요가 빅테크 자체 가속기로 옮겨가는 흐름도 있습니다.
HBM4를 중심으로 SK하이닉스 공급 기반이 넓어질 수 있다는 분석이 나옵니다.
40조원 자사주 소각, 주가에 힘을 보태는 이유
SK하이닉스는 40조원 규모 자사주를 매입한 뒤 전량 소각하기로 했습니다.
발행주식의 약 3.3%에 해당하는 규모입니다.
기존 최대였던 2020년 20조3000억원과 비교하면 4.4배에서 5.4배 수준입니다. 그만큼 이례적인 규모라는 뜻인데요.
삼성전자는 올해 90조~110조원을 환원하되 3분기 약 30조원 현금배당에 무게를 뒀습니다.
SK하이닉스는 배당 대신 소각을 택했다는 점이 다릅니다.
소각은 유통 주식 수를 줄여 주당가치를 직접 끌어올립니다.
그래서 SK하이닉스 쪽 재평가 효과가 더 직접적이라는 평가가 나옵니다.
SK하이닉스 오를 때 함께 뛰는 반도체 소부장
9월 7일 급등 당일 소부장주 대부분도 함께 올랐습니다.
티에스이 10.57%, 피에스케이홀딩스 8.33%, 엘티씨 4.03%, 테스 4.02%, 이오테크닉스 2.93%, 원익IPS 2.44%, 파크시스템스 1.52%씩 상승했습니다.
9월 누적으로 보면 상승폭이 더 큽니다.
디아이 28.93%, 피에스케이홀딩스 25.00%, 장비주 7개 평균 13.23%를 기록했습니다.
테스는 SK하이닉스 M17 공장 착공의 직접 수혜주로 꼽히며 목표주가 20만원을 유지했습니다.
삼성전자와 SK하이닉스 합산 설비투자 컨센서스는 올해 121조원, 내년 156조원, 2027년 177조원으로 늘어나는 추세입니다.
9월 들어 SK하이닉스가 오른 폭보다, 그 아래 장비주들이 더 크게 뛰었습니다.
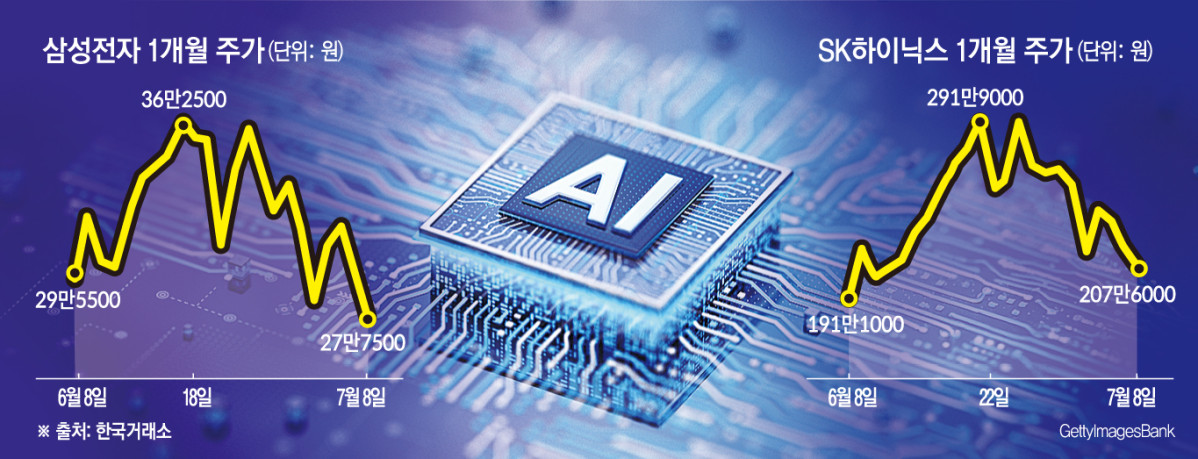
목표주가만 보면 300만원대까지 열려 있지만, 환율과 실적 발표 전까지는 변동성이 이어질 가능성이 있습니다.
투자 판단은 본인 몫입니다.
📌 함께 보면 좋은 글





0 댓글